Contexto y punto de partida
La empresa era un fabricante industrial de tamaño medio que, durante años, había hecho exactamente lo que cualquier propietario quiere que ocurra en su negocio: crecer. Había incorporado nuevos clientes, abierto mercados, ampliado instalaciones, desarrollado nuevas familias de producto y aumentado su capacidad de fabricación. En el momento del proyecto facturaba cerca de 50 millones de euros y generaba un EBITDA en torno a 4 millones, magnitudes redondeadas para preservar la confidencialidad.
Gestionaba varios miles de referencias activas, operaba desde varios centros productivos y comercializaba sus productos en decenas de mercados internacionales. En los cinco años anteriores las ventas habían crecido alrededor de un 35 %, mientras el EBITDA permanecía prácticamente estable y el margen se había reducido desde niveles próximos al 11 % hasta el entorno del 8 %. En paralelo, el catálogo había crecido más del doble que las ventas, una diferencia que anticipaba buena parte del problema.
El crecimiento había sido mayor que la evolución del modelo de gestión. La empresa seguía operando con estructuras, reglas y mecanismos pensados para una compañía bastante más pequeña.
Desde fuera, era una empresa de éxito. Desde dentro, empezaban a aparecer señales que preocupaban a la dirección.
Situación inicial de la empresa
Las reuniones de operaciones se habían vuelto más largas y más difíciles. La planificación cambiaba continuamente y producción trabajaba con una sensación permanente de urgencia. El almacén crecía más deprisa de lo previsto y el inventario seguía aumentando mientras convivían roturas de stock con referencias inmovilizadas durante meses. Comercial pedía mayor flexibilidad y fábrica reclamaba mayor estabilidad.
El negocio seguía creciendo, pero cada euro adicional de ventas requería mucho más esfuerzo que unos años antes. Había que fabricar más, comprar más, almacenar más, coordinar más personas y gestionar más excepciones. El EBITDA no acompañaba a la evolución de la facturación y el capital circulante crecía por encima del negocio, consumiendo una caja que la compañía necesitaba para financiar su propio crecimiento.
El análisis de capacidad mostraba además una utilización efectiva en el entorno del 60-65 %, lo que cuestionaba una de las hipótesis iniciales: antes de ampliar capacidad, había que entender cuánto potencial estaba atrapado dentro del modelo operativo existente.
La sensación compartida por el comité de dirección era sencilla de expresar, aunque difícil de demostrar con datos:
«Estamos trabajando más que nunca, pero cada vez cuesta más ganar dinero.»
Problema principal que tenía el cliente
No era un problema de fábrica. No era un problema comercial. No era un problema de planificación. Era un problema de modelo operativo.
Ninguna de las decisiones tomadas durante los años anteriores había sido incorrecta por sí misma. Cada nueva referencia respondía a una oportunidad comercial. Cada excepción atendía la necesidad de un cliente importante. Cada incremento de stock pretendía mejorar el nivel de servicio. Cada urgencia tenía una explicación razonable. El problema era otro: cada decisión tenía sentido por separado, pero nadie estaba midiendo su impacto agregado sobre el EBITDA, el capital circulante y la capacidad operativa.
Con el paso del tiempo la empresa había construido un modelo mucho más complejo de lo que realmente necesitaba. Más referencias significaban más aprovisionamientos, más parámetros, más cambios de planificación, más espacio ocupado, más tiempo administrativo, más incertidumbre y más inventario. Todo ello consumía margen y caja sin que nadie pudiera cuantificar cuánto costaba realmente sostener esa complejidad.
La organización seguía gestionando razonablemente bien el día a día. Lo que estaba perdiendo era capacidad para gobernar el negocio.
El síntoma se repetía en todas las áreas. Producción necesitaba mayor estabilidad para reducir cambios de planificación. Compras reclamaba previsiones más fiables. Comercial pedía flexibilidad para atender clientes estratégicos. Logística trataba de reducir movimientos innecesarios. Finanzas observaba cómo el capital circulante seguía creciendo. Y dirección general tenía cada vez más dificultades para saber dónde se generaba realmente la rentabilidad.
Cada departamento veía únicamente su parte del problema. Lo que faltaba era una lectura transversal, porque la complejidad no residía en planificación, ni en almacén, ni en compras, ni en producción: residía en la forma en que todas esas piezas interactuaban entre sí.
Solución aplicada por Implica Operating Value
El trabajo no consistió en revisar procedimientos, sino en construir una lectura económica del negocio que permitiera tomar decisiones que hasta entonces se posponían por falta de evidencia. Se abordó la compañía desde cuatro perspectivas simultáneas —económica, operativa, organizativa y estratégica— precisamente porque muchas de las ineficiencias que aparecían en operaciones tenían su origen en decisiones comerciales perfectamente legítimas cuyos efectos nunca se habían medido de forma conjunta.
Ese enfoque permitió entender que todas las oportunidades estaban conectadas. La rentabilidad por producto condicionaba la complejidad del catálogo; la complejidad afectaba a la planificación; la planificación condicionaba el inventario; el inventario consumía caja; y todo ello terminaba impactando sobre el EBITDA. A partir de esa lectura integrada se estructuró el proyecto en cinco líneas de actuación.
1. Poner precio a la complejidad
Por primera vez la compañía pudo demostrar que una parte relevante de su complejidad no estaba generando rentabilidad adicional. Existían familias completas de referencias cuyo coste operativo era muy superior al valor económico que aportaban, y productos que apenas rotaban seguían planificándose con la misma lógica que otros de alta demanda.
Cuantificar ese coste cambió la naturaleza de la conversación: la racionalización del catálogo dejó de discutirse como una intuición defendida por operaciones frente a comercial y pasó a priorizarse por impacto en margen y en caja.
2. Entender dónde se ganaba y dónde se perdía dinero
La compañía disponía de miles de datos; lo que no tenía era una estructura que permitiera convertirlos en decisiones. El modelo de análisis construido durante el proyecto hizo posible responder con precisión preguntas que hasta entonces se resolvían por criterio personal: qué familias generan realmente el margen, qué referencias aportan complejidad sin aportar rentabilidad, qué clientes requieren un nivel de servicio extraordinario, qué parte del inventario protege realmente las ventas y cuál solo inmoviliza caja, y qué capacidad está dedicada a actividades que no crean valor.
El proyecto permitió además revisar el modelo de costes industriales para disponer, por primera vez, de una lectura homogénea de la rentabilidad por producto y familia. Esa información permitió entender cómo determinadas decisiones aparentemente comerciales estaban afectando al margen real de la compañía.
La misma lógica se llevó aguas arriba, hacia el aprovisionamiento: el análisis de una de las principales líneas de aprovisionamiento permitió identificar oportunidades recurrentes de ahorro mediante la revisión de especificaciones técnicas, condiciones de compra y alternativas de suministro.
3. Aprovechar la capacidad antes de invertir en más
El análisis de capacidad mostró que una parte importante del potencial de mejora no requería nuevas inversiones, sino aumentar la eficiencia de los recursos existentes. La revisión de las pérdidas de capacidad en los recursos productivos críticos permitió identificar un potencial de mejora relevante en la utilización de la capacidad instalada, sin necesidad de acometer nuevas inversiones productivas.
Esa lectura reordenó las prioridades: antes de plantear una ampliación, la compañía tenía margen para recuperar capacidad dentro de sus propias instalaciones.
4. Menos dinero donde no hacía falta, más disponibilidad donde generaba ventas
Optimizar inventario no significaba reducirlo indiscriminadamente. El análisis identificó importantes bolsas de capital inmovilizado en algunos de los bloques de inventario con mayor peso económico, mientras otros requerían reforzarse para sostener el nivel de servicio. El objetivo no era un almacén más pequeño, sino un almacén mejor distribuido.
Con ese criterio se redefinieron las políticas de planificación, diferenciando las referencias por rotación, modelo de fabricación y criticidad para el negocio. La lógica de aprovisionamiento pasó a incorporar criterios de criticidad, variabilidad de demanda y plazo de suministro. El catálogo quedó segmentado con criterios económicos que permitían decidir qué racionalizar y en qué orden. Y los indicadores de gestión dejaron de ser departamentales para compartirse entre operaciones, compras y planificación.
El objetivo de fondo era un modelo operativo capaz de sostener el crecimiento futuro sin incrementar proporcionalmente la complejidad. No se trataba de crecer menos, sino de conseguir que la estructura operativa volviera a escalar al mismo ritmo que el negocio.
En otras palabras, el reto no era reducir la complejidad a cualquier precio, sino conseguir que la organización volviera a absorber el crecimiento sin penalizar margen, caja ni capacidad de gestión.
5. Ordenar la organización, no solo los procesos
El proyecto puso también de manifiesto que parte de la complejidad no procedía de los procesos, sino de la propia organización. La toma de decisiones descansaba sobre un número reducido de personas y muchas reglas de funcionamiento permanecían implícitas. Formalizar criterios, clarificar responsabilidades y compartir indicadores fue tan importante como optimizar los propios procesos.
En muchos proyectos de mejora el verdadero riesgo no es implantar cambios, sino que unos meses después todo vuelva a hacerse como antes. Por eso una parte del trabajo se centró en consolidar la nueva forma de gestionar: responsabilidades claras, rutinas periódicas de revisión, cuadros de mando compartidos y criterios de planificación documentados. El conocimiento se transfirió al equipo interno para que la mejora no dependiera de consultores externos.
Una hoja de ruta, no un informe
El proyecto no terminó con un diagnóstico. Las cinco líneas de actuación se tradujeron en una hoja de ruta priorizada que diferenciaba iniciativas de rápida implantación, proyectos estructurales de mayor recorrido y cambios organizativos necesarios para consolidar la mejora. Esa secuencia permitió a la dirección avanzar sin detener la operación diaria y saber, en cada momento, qué impacto en EBITDA y en caja estaba capturando.
Plan de implantación de los cinco frentes
La hoja de ruta se diseñó para capturar resultados desde los primeros meses y, al mismo tiempo, implantar los cambios estructurales necesarios para sostenerlos. El horizonte inicial fue de nueve meses, con una revisión mensual del impacto capturado en EBITDA, caja, servicio y capacidad.
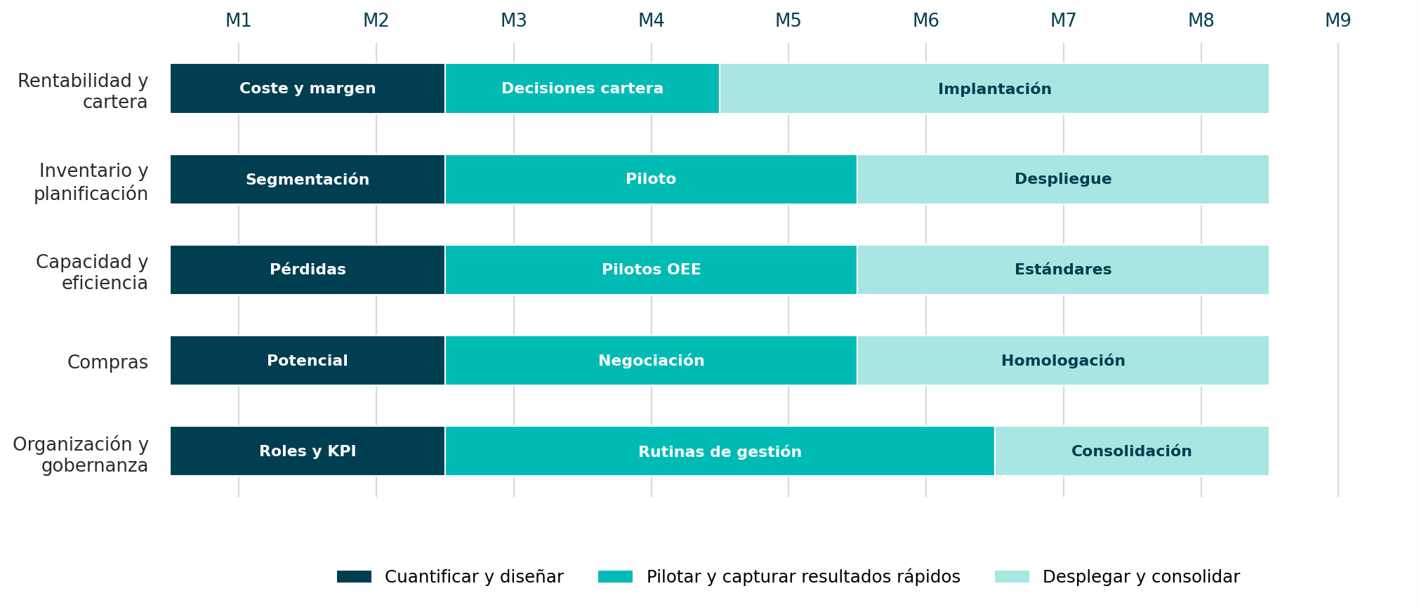
La secuencia no era lineal: las decisiones de cartera alimentaban la nueva segmentación del inventario; los pilotos de planificación estabilizaban producción; y esa estabilidad permitía capturar capacidad y negociar compras con una base más fiable. Organización y gobernanza actuaban como frente transversal desde el primer mes.
Aportación de valor
«Convertir un conjunto de síntomas dispersos en un modelo económico y operativo comprensible para la dirección.»
La aportación de Implica Operating Value no consistió en aportar más información, sino en establecer relaciones causa-efecto entre decisiones comerciales, complejidad operativa, consumo de capacidad, inventario, margen y generación de caja.
Ese enfoque permitió priorizar actuaciones con impacto directo en EBITDA y evitar inversiones innecesarias en capacidad o recursos que no atacaban el problema real. Y permitió, sobre todo, desbloquear decisiones que la compañía venía posponiendo porque nadie era capaz de demostrar cuánto costaba no tomarlas.
El comité de dirección dejó así de discutir síntomas para empezar a tomar decisiones sobre causas. Fue precisamente esa lectura integrada la que convirtió un conjunto de mejoras operativas aisladas en un verdadero programa de creación de valor.
Resultado obtenido
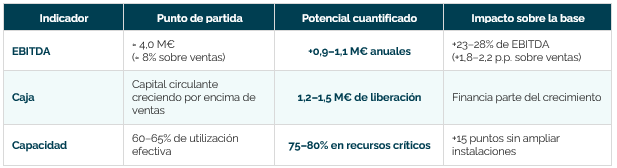
Sobre una compañía de cerca de 50 millones de euros de ventas y aproximadamente 4 millones de EBITDA, la hoja de ruta cuantificó un potencial recurrente de mejora de entre 0,9 y 1,1 millones de euros anuales, además de una liberación de caja de entre 1,2 y 1,5 millones. El impacto equivalía a incrementar el EBITDA de partida entre un 23 % y un 28 %, sin incorporar crecimiento adicional de ventas ni inversiones relevantes en capacidad.
Impacto cuantificado de la hoja de ruta
- Optimización del inventario y liberación de capital circulante.
- Mejora de la eficiencia industrial mediante un mayor aprovechamiento de la capacidad existente.
- Revisión del modelo de compras en las principales líneas de aprovisionamiento.
- Simplificación del catálogo y reducción de la complejidad operativa.
- Mejora de la rentabilidad mediante una visión más precisa del margen por producto y cliente.
El análisis permitió concretar el potencial de mejora en líneas de acción muy concretas. La palanca de gestión del inventario, uno solo de los bloques analizados, concentraba cerca de 600.000 euros de caja liberable; al ampliar la revisión al conjunto del capital circulante, el potencial se situó entre 1,2 y 1,5 millones. En compras, la revisión de una de las principales líneas de aprovisionamiento identificó cerca de 200.000 euros de ahorro recurrente anual.
A estas palancas se sumaban la revisión de precios y rentabilidad por producto, la simplificación del catálogo y la mejora de eficiencia en los recursos productivos críticos. En conjunto, la hoja de ruta planteaba una mejora recurrente de entre 0,9 y 1,1 millones de euros de EBITDA anual, equivalente a recuperar entre 1,8 y 2,2 puntos de margen sobre ventas, sin necesidad de ampliar la capacidad instalada.Pero probablemente el mayor resultado del proyecto no aparecía en ninguna hoja de cálculo.
El efecto más importante: recuperar la capacidad de dirigir
La dirección recuperó capacidad de decisión. Las conversaciones dejaron de centrarse en urgencias diarias para empezar a hablar de prioridades estratégicas. Las áreas comenzaron a compartir indicadores comunes. Las decisiones dejaron de depender exclusivamente de la intuición de unas pocas personas. Y la organización empezó a gestionar el negocio con una visión mucho más integrada.
La transformación dejó de ser un proyecto y pasó a formar parte de la forma habitual de gestionar la compañía.
Aprendizaje transferible
Existe una idea muy extendida según la cual crecer hace a las empresas más fuertes. La experiencia demuestra que no siempre es así. Cada nuevo cliente, cada nuevo producto, cada nueva excepción y cada nuevo mercado suman valor, pero también añaden capas de gestión que, si no se revisan periódicamente, terminan consumiendo capacidad, margen y caja.
La complejidad no suele aparecer de golpe. Se instala poco a poco, disfrazada de crecimiento, de flexibilidad o de orientación al cliente. Durante un tiempo apenas se percibe. Hasta que un día la empresa descubre que necesita vender mucho más para ganar lo mismo. Es entonces cuando deja de ser un problema operativo para convertirse en un problema estratégico.
Gestionar mejor la complejidad no consiste en hacer la empresa más pequeña. Consiste en conseguir que vuelva a ser gobernable.
«Porque el verdadero coste de la complejidad no es hacer las operaciones más difíciles. Es impedir que la dirección pueda gobernar el negocio con la velocidad, la información y el criterio que exige seguir creciendo.»