Resumen ejecutivo
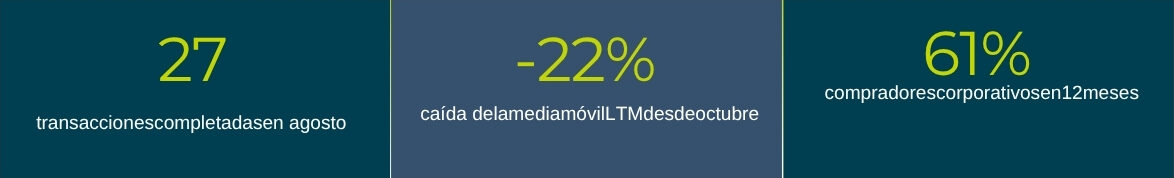
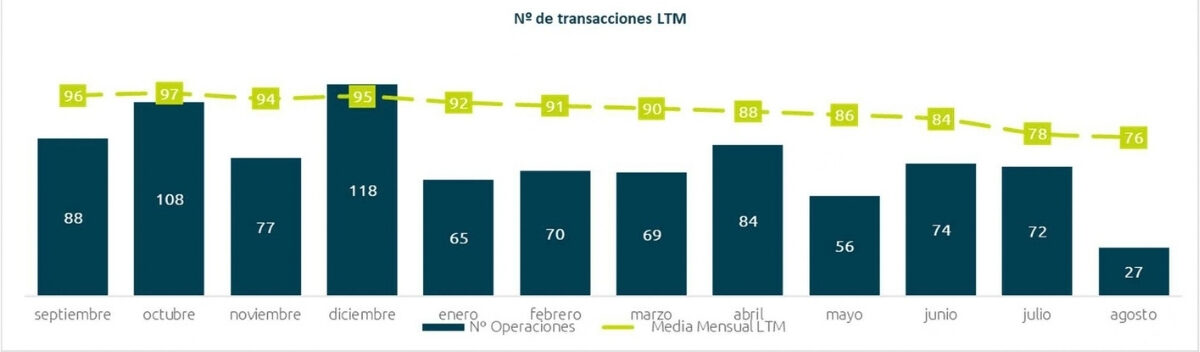
Agosto de 2026 registró 27 operaciones de M&A en España, el dato más bajo de la serie. Conviene leerlo con cautela: agosto ha sido el mes más flojo del año en cada uno de los tres ejercicios anteriores, y el recuento de un mes recién cerrado sigue moviéndose durante semanas, porque las operaciones se registran con retraso.
Lo que define el mes no es ese recuento, sino la tendencia que lo envuelve. La media móvil de doce meses encadena su séptimo descenso consecutivo. Durante meses hemos leído el volumen bajo como una señal de que el comprador elegía mejor; siete descensos seguidos apuntan más a un mercado más pequeño que a uno más selectivo.
Y aparecen situaciones inéditas en la serie: operaciones que se cierran sin proceso competitivo, inversores financieros que salen en lugar de entrar, y compañías que llegan a la mesa con el resultado en rojo o con un margen que no sostiene el precio.
Scope del análisis
El foco del análisis se sitúa principalmente en transacciones de empresas con facturación generalmente superior a 10 millones de euros, no incluidas en el universo de start-ups. Proviene de distintas fuentes de información y de elaboración propia a partir del monitoreo continuado del mercado.
 Si quieres profundizar en tu sector y eres una PYME con mas de 10M de Ventas, solicítanos las estadísticas de transacciones y los factores clave de éxito de tu sector.
Idea clave del mes:
En los últimos radares hemos explicado los meses flojos con la misma palabra: selectividad. El comprador elige mejor, se toma su tiempo, descarta lo que no encaja. Agosto obliga a revisar esa lectura, y es nuestra propia tesis la que se corrige. Un comprador selectivo produce meses irregulares; lo que produce siete descensos encadenados, sin una sola excepción, es un mercado más pequeño. La diferencia no es semántica. Si el mercado selecciona, la recomendación es prepararse bien y esperar al comprador adecuado. Si se contrae, esperar tiene un coste: cada trimestre que pasa hay menos compradores activos en tu sector, menos procesos competitivos y menos margen para negociar.
Lectura Rápida
- Operaciones sin competencia: varias transacciones del mes se cierran con un único comprador en la mesa, sin proceso previo.
- El inversor financiero sale en lugar de entrar: las operaciones de fondos del mes son desinversiones, no compras de control.
- El regulador fija condiciones a ocho años: la CNMC autorizó la mayor operación del mes con compromisos de separación estructural, tras siete meses de expediente.
- El comprador cotizado baja de tamaño: grupos del mercado continuo cierran compras de pocos millones, rápidas de integrar y sin comprometer balance.
- Compañías que llegan sin margen: aparecen negocios con el resultado en rojo o con margen residual, algo poco habitual en los meses anteriores.
- La actividad sigue repartida por el territorio: la mayoría de las operaciones se firman fuera de Madrid y Barcelona.
Tesis del mes: qué están buscando los compradores
Enfoque Private Equity
El capital financiero casi desaparece del mes. Tres observaciones sobre lo poco que hay, y sobre lo que su ausencia significa para quien esté pensando en vender.
- Sin fondos no hay subasta.
Cuando no hay varios fondos mirando a la vez, no hay tensión competitiva; y sin tensión competitiva el precio lo marca el único que se ha sentado a la mesa. Para el vendedor, esa es exactamente la diferencia entre negociar y aceptar.
Ejemplos del mes: Alantra adquiere Deudafix, en la única compra de control de un fondo español durante el mes.
- El fondo se va sin que haya proceso.
Las salidas del mes no llegan después de una subasta, llegan porque el inversor decidió cerrar posición. Cuando eso ocurre en una compañía con pocos accionistas, el comprador posible es el que ya está dentro, y ahí no hay competencia que mejore el precio.
Ejemplos del mes: Laurion Group vende todas sus acciones de Enerside Energy; y Société Générale se deshace del 50% que mantenía en Altura Markets, quedando BBVA como socio único.
- El único apalancado del mes va sobre una compañía en pérdidas.
No es la plataforma rentable en un sector fragmentado del patrón habitual. Es una compañía con el resultado en rojo, comprada por un industrial con un fondo al lado. El capital cubre la reestructuración y el socio industrial aporta el oficio.
Ejemplos del mes: Barquín y Otxoa, logística en frío con 26 M€ de ventas y 1,9 M€ negativos de EBITDA, pasa a Grupo Paulo Duarte junto a ICG.
Enfoque Corporate e Industriales
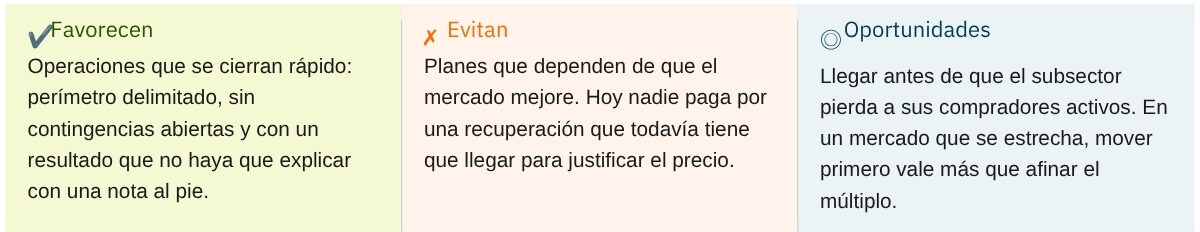
En el lado corporativo, agosto deja tres señales que no habíamos visto en los meses anteriores: las condiciones de la mayor operación del mes las pone el regulador y no el vendedor, el comprador cotizado ha bajado el ticket a niveles de pyme pequeña, y se están comprando compañías cuya cuenta de resultados no justifica el precio.
- Las condiciones no las pone el vendedor, las pone el regulador.
En sectores concentrados, el precio deja de ser lo último que se negocia. Cuando el comprador ya es un operador relevante, la operación necesita el visto bueno de Competencia, y ese trámite no es un formalismo: puede alargar el cierre varios trimestres y llegar con condiciones que aten al comprador durante años. El vendedor que no lo anticipa descubre tarde que su calendario no depende de él.
Ejemplos del mes: Atresmedia obtiene la autorización de la CNMC para Clear Channel España en primera fase, con compromisos de separación estructural que se detallan en el primer caso.
- El comprador cotizado ha bajado el ticket.
No es que las cotizadas compren más, es que compran mucho más pequeño. Un grupo del mercado continuo que adquiere una compañía de tres millones no busca escala: busca cubrir un hueco sin comprometer balance en un año incierto.
Ejemplos del mes: Prim (MAD: PRM) compra Ortopedia Queraltó, comercio electrónico sanitario de 3,3 M€ de facturación; Wolters Kluwer se lleva la consultora de IVA Marosa, de 10 M€; y Alantra adquiere Deudafix.
- Se está comprando facturación que no da margen.
El comprador no paga por el resultado actual sino por lo que hay debajo: una red, una licencia, una cartera o una posición. Es una vía de salida real, pero la conversación de precio es otra.
Ejemplos del mes: Federico Paternina cambia de accionista con el resultado en negativo, y la mayor operación del mes se cierra sobre un margen mínimo.
Operaciones destacadas y patrones replicables
Los tres casos del mes ilustran tres maneras distintas de formarse el precio cuando el mercado se estrecha: una operación en la que las condiciones finales las impuso el regulador, un grupo cotizado que compra una compañía de pocos millones, y un banco que sale de una sociedad conjunta vendiendo al único comprador posible.
|
|
|
|
|
|
|
|
|
|
|
|
Qué significa para las empresas
Para empresarios y pymes
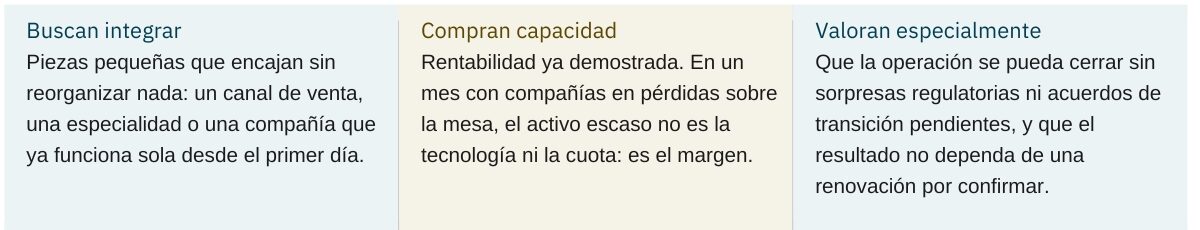
En la mesa del empresario, el cambio de lectura tiene una consecuencia concreta: la recomendación de prepararse con calma y esperar al comprador adecuado deja de ser prudente. El coste de esperar se paga en compradores que ya no están.
- Esperar ha dejado de ser gratis: la media móvil lleva siete meses cayendo y ha perdido un 22% desde octubre. Cada trimestre sin preparación no es un trimestre neutro: es un trimestre en el que el número de compradores activos en tu sector ha bajado.
- La subasta ha desaparecido de la ecuación: si tu plan era abrir un proceso competitivo, hoy esa competencia hay que construirla a mano y con mucha más antelación.
- Ser pequeño ha dejado de ser el filtro que era: Prim, cotizada, compró una compañía de 3,3 M€ de facturación, y Wolters Kluwer una de 10 M€. Si facturas entre 2 y 15 millones y dabas por hecho que tu comprador tenía que ser local, agosto dice que no necesariamente.
- En sectores concentrados el calendario lo marca el expediente: siete meses entre la notificación a la CNMC y la resolución, con compromisos a ocho años. Si tu comprador natural ya es líder en tu mercado, cuenta con ese plazo desde el principio y decide quién asume el riesgo si el permiso no llega.
- Si compartes sociedad con un socio institucional, pacta hoy cómo se sale: Société Générale decidió dejar Altura Markets y el único comprador posible era el otro socio. Cuando llega ese día sin método de valoración acordado, la conversación arranca con una desventaja que ya no se recupera.
- Vender en pérdidas es posible, pero cambia la conversación entera: El comprador paga por la red, la licencia o la cartera, no por el resultado, y con mucho menos margen de negociación.
- Lo que no cambia es dónde se está firmando: dos de cada tres operaciones se cierran fuera de Madrid y Barcelona, repartidas por 17 municipios. La ubicación no es el obstáculo; la preparación sí.
Para inversores y perfiles financieros
- Conviene revisar la tesis de selectividad: siete caídas consecutivas de la media móvil y un 22% menos desde octubre describen contracción, no selección. Merece la pena separar ambos efectos antes de calibrar el dealflow del último trimestre.
- Las salidas generan tanto movimiento como las entradas, y sin proceso: Laurion Group liquidó su posición en Enerside y Société Générale su 50% en Altura Markets. Mapear vencimientos de fondo y participaciones cruzadas entre socios institucionales rinde ahora más que rastrear edades de fundadores.
- El riesgo regulatorio es un parámetro de precio, no un trámite, como muestra la operación más grande del mes. En sectores concentrados, asumir el riesgo de no obtener la autorización debería negociarse antes que el múltiplo.
- El apalancado del mes va sobre una compañía en pérdidas: Barquín y Otxoa cambia de manos con 1,9 M€ negativos de EBITDA y con un industrial acompañando al fondo. Exige una tesis basada en el activo subyacente y no en múltiplo de resultado, y capacidad de ejecución en plazos cortos.
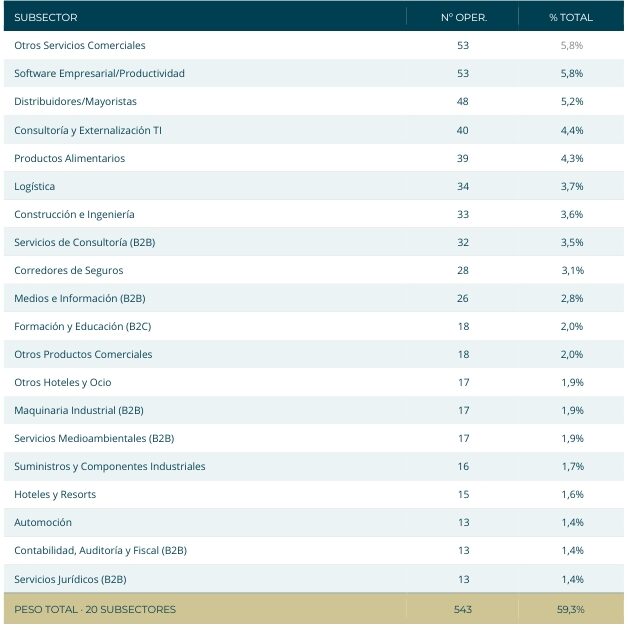
Evolución de la actividad LTM — Top 20 subsectores
Los 20 subsectores más activos en los últimos 12 meses (LTM) concentran el 59,3% de la actividad transaccional total registrada en el middle market español.
¿Quieres el informe completo en PDF? Deja tus datos en el siguiente formulario y descárgalo.