Resumen ejecutivo
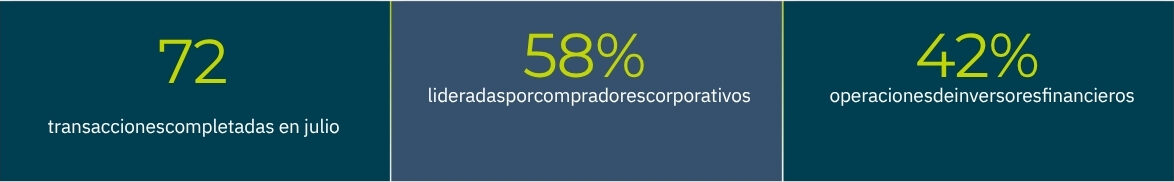
Julio de 2026 registró 72 operaciones de M&A en España, por debajo del pico de abril (84) y en la banda alta de la primera mitad del año. Pero lo que define el mes no es el volumen: es de dónde viene el comprador. El 44% de las transacciones se cerraron con grupos extranjeros.
El segundo movimiento, y el más interesante, es cómo entran. No abriendo oficina en Madrid, sino comprando a través de una compañía europea que ya tenían en cartera. El fondo llega con cara de industrial.
El reparto entre capital corporativo (58%) e inversores financieros (42%) se mantiene estable, con una de cada cuatro operaciones identificada como add-on. La mayor del mes fue la integración de Gor Factory —propietaria de la marca Roly— con JHK T-Shirt de la mano de GPF Partners, por un valor de empresa próximo a los 800 M€ para el grupo resultante.
Scope del análisis
El foco del análisis se sitúa principalmente en transacciones de empresas con facturación generalmente superior a 10 millones de euros, no incluidas en el universo de start-ups. Proviene de distintas fuentes de información y de elaboración propia a partir del monitoreo continuado del mercado.
Idea clave del mes:
Durante meses hemos contado que el comprador de la pyme española es cada vez más internacional. Julio enseña por dónde entra, y no es por donde se espera: no abre filial, compra a través de una participada europea que ya controlaba. Phenna Group adquiere Asprel, pero detrás está Oakley Capital; Univar compra InterPur, y detrás está Apollo; Ascentiel se lleva una correduría soriana, y detrás están Cobepa y Amundi. Para ti esto cambia la conversación: el interlocutor tiene perfil industrial, conoce tu sector y habla tu lenguaje técnico, pero el precio, el calendario y la estructura los marca un fondo que no está en la sala. Saber quién hay detrás de quien te llama se ha convertido en la primera pregunta del proceso, no en la última.
 Si quieres profundizar en tu sector y eres una PYME con mas de 10M de Ventas, solicítanos las estadísticas de transacciones y los factores clave de éxito de tu sector.
Lectura rápida
- El 44% de las operaciones se cierran con comprador extranjero: 32 de las 72 transacciones del mes, procedentes de trece países distintos, con una fuerte presencia de capital europeo tanto industrial como financiero.
- Origen de esos compradores extranjeros: Francia encabeza con el 25,0%, seguida de Estados Unidos con el 18,7%. Países Bajos y Alemania suman un 9,4% cada uno, y Suecia, Italia y Reino Unido un 6,3%. Rumanía, Dinamarca, Polonia, Suiza, Portugal y Chile cierran la lista con un 3,1% cada uno.
- El fondo entra por la puerta de al lado: muchas operaciones e industriales se corresponden con empresas europeas pero participadas en sus países de origen por fondos de capital privado buscando expandirse y crecer inorgánicamente.
- Uno de cada cuatro deals es un add-on: Everwood Capital compra dos veces en logística el mismo mes (Palomo Transport y Servicios Filiares Burgaleses); Nazca, Henko y Gonvarri repiten también.
- Ocho carve-outs en un solo mes: la unidad SAP de VASS a Hiberus, la consultoría de Bosonit a Babel, la planta de Sanofi a Adamed, el bike sharing de Serveo a Lyft, la ingeniería de Airtificial a SII, el BPO laboral de Novit a Bécquer, la tubería de Aliaxis a Teraplast y la filial de GenesisCare a Vithas.
- Aeronáutica y defensa asoman al radar: Airtificial, Aerotecnic Metallic (Henko), Tratamientos y Procesos Finales Aeronáuticos (Stelia) y Orbital Critical Systems concentran cuatro operaciones en un segmento hasta ahora discreto.
- Deal del mes: GPF Partners integra Gor Factory (Roly) y JHK T-Shirt en un grupo de 400 M€ de ventas, presencia en más de 100 países y 170.000 m² de logística.
Tesis del mes: qué están buscando los compradores
Enfoque Private Equity
Tres vías explican la mayoría de las operaciones del mes.
- El fondo internacional que compra desde participadas principalmente europeas
La gestora no aparece en la operación. Compra su participada europea, que ya tiene equipo, sector y credibilidad industrial. Tú negocias con un comprador que conoce tu negocio; el precio y los tiempos los fija quien está detrás.
Ejemplos del mes: Phenna Group (Oakley Capital) con Asprel Ingeniería; Univar Solutions (Apollo) con InterPur Chemicals; Ascentiel Groupe (Cobepa y Amundi) con la correduría Pedro Martínez de Quel; Incosa (Waterland) con JG Ingenieros; Dominique Dutscher (Vivo Capital) con Celta Ingenieros; y SII Group (Blackstone) con la ingeniería de fabricación de Airtificial.
- El comprador serial, que compra más de una vez al mes
No es un fondo buscando una operación: es una máquina de integrar con criterios fijos y financiación ya levantada. Cuando llama, tu compañía ya está evaluada contra una plantilla que ha aplicado muchas veces en el mercado.
Ejemplos del mes: Phenna Group cierra en Asprel su decimocuarta adquisición de 2026; Everwood Capital compra Palomo Transport y Servicios Filiares Burgaleses en el mismo mes; Nazca entra en Aldous y en Madrid Artes Digitales; Henko Partners suma Aerotecnic Metallic y Deep Kernel Labs; Gonvarri Material Handling integra TecniglobalRack y Almacenes y Espacios Industriales.
- El capital paciente, con o sin socio público al lado
Capital minoritario para financiar planta, internacionalización o transición energética, sin calendario de salida a cuatro años y sin perder el control familiar, y en ocasiones con apoyo de financiación de fondos públicos. Una vía poco explorada por la pyme industrial española.
Ejemplos del mes: Stellum Capital con el Gobierno Vasco y Seed Capital Bizkaia en Walter Pack; Fundeen e Impact Bridge en Wenea; Hyperion Fund en Orbital Critical Systems; Unigrains en Haricaman; Paine Schwartz Partners en AMFRESH Group; y Transition Capital en Voxel School.
Enfoque Corporates e Industriales
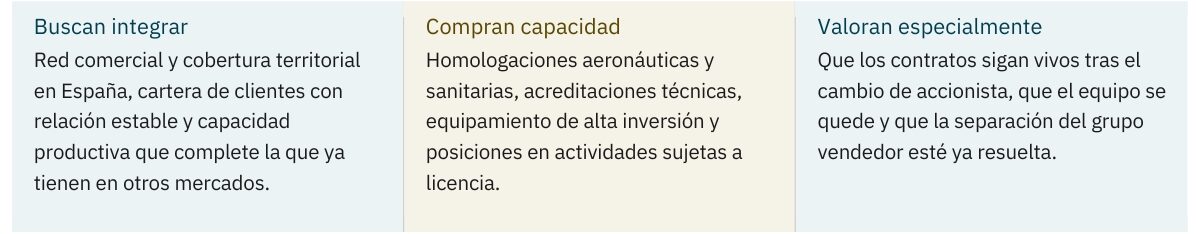
En el lado industrial, julio deja tres señales. Los compradores europeos se reparten entre los que aterrizan por primera vez y los que ya estaban y densifican; las grandes corporaciones abren la cantera de sus propias divisiones; y en varios sectores lo que se compra no es una fábrica, sino un permiso o una homologación.
- El que aterriza por primera vez y el que ya estaba
No pagan por lo mismo. El que entra compra red comercial, marca y clientes —lo que tardaría una década en construir—. El que ya opera aquí compra densidad, y negocia con más información y menos urgencia.
Ejemplos del mes: Aterrizan: Teraplast (Rumanía) en el negocio de tubería de Aliaxis, Gouda Refractories (Países Bajos) en Revestimientos Refractarios, Tefcold (Dinamarca) en Clima Hostelería, Reinsberg (Alemania) en Tedisel Medical y ACOMO (Países Bajos) en CITROMIL. Densifican: Dachser en Transportes Agraz, Marsh & McLennan en Asterra Partners, Havas en Mut Marketing y Konecranes en Coapsa Control.
- La división no estratégica se ha convertido en cantera
Ocho operaciones del mes son carve-outs. El vendedor no es un empresario resolviendo su sucesión, es un comité revisando perímetro. Cambia el calendario, cambia el interlocutor y cambia la preparación: hay que separar marca, contratos y sistemas antes de vender.
Ejemplos del mes: Hiberus con la unidad SAP de VASS; Babel Sistemas con la división de consultoría de Bosonit; Adamed Pharma con la planta de Sanofi en Riells i Viabrea; Lyft con el bike sharing de Serveo; Airline Assistance Switzerland con Acciona Airport Services; Bécquer Abogados con el BPO laboral de Novit Legal; y Vithas con la filial española de GenesisCare.
- Lo que se compra es un permiso o una homologación, no una fábrica
En aeronáutica, química, sanidad y verificación técnica el activo real son las homologaciones: años de auditoría y expediente que el comprador no puede acelerar con dinero. No figuran en tu balance, pero son la razón por la que te llaman.
Ejemplos del mes: Stelia Aerospace con Tratamientos y Procesos Finales Aeronáuticos; Phenna Group con Asprel Ingeniería; Adamed con la planta farmacéutica de Sanofi; Facsa con Aigües Sant Lluís; y Grupo Galilea con la correduría Abella Mediación.
Operaciones destacadas y patrones replicables
Este mes elegimos los tres casos por el tipo de comprador que hay detrás: un fondo español que en vez de acumular participadas las fusiona, un consolidador europeo que compra catorce veces al año y un grupo español que aprovecha la reorganización de una multinacional. Tres lógicas de precio distintas y tres mensajes distintos para el empresario.
|
|
|
|
|
|
|
|
|
|
|
|
Qué significa para las empresas
Para empresarios y pymes
Conviene decir con claridad qué significa todo esto para una empresa familiar española de tamaño medio. El mercado no tiene un problema de compradores: los hay, y cada vez de más sitios. Tiene un problema de asimetría. Enfrente se sienta alguien que cierra catorce operaciones al año, con equipo dedicado a integrar y financiación ya levantada; a este lado, alguien que hará una sola en toda su vida. Esa distancia no se corrige negociando mejor el último día: se corrige llegando antes.
- Pregunta quién hay detrás del que te llama: buena parte de las operaciones de julio las firma una participada europea con un fondo detrás. El interlocutor parece industrial, pero el precio y el calendario los marca alguien que no está en la sala. Esa pregunta, hecha en la primera reunión, te ahorra tres meses de malentendidos.
- Si tu documentación solo existe en español, te quedas fuera de la mitad del mercado: el 44% de los compradores del mes son extranjeros. Un cuaderno de venta sin traducir y un reporting no homologable a estándares internacionales no son un detalle de presentación: reducen el número de manos que pueden levantarse. Y por supuesto, tienes que poder explicar tu negocio, tu modelo, tu mercado y tu equity story en inglés.
- El valor no se crea en el proceso, se crea en los tres años anteriores: es nuestra convicción más firme, y la que más dinero cuesta ignorar. La due diligence no crea el problema, lo destapa — y lo destapa en pocas semanas. Ahí aparecen la contabilidad que mezcla lo personal y lo societario, los contratos que nunca se formalizaron, la dependencia del dueño que todos daban por normal. Cada hallazgo se convierte en descuento, en retención o en cláusula. La empresa familiar española no gestiona mal: empieza a prepararse tarde, cuando ya ha recibido la llamada y el margen de maniobra se ha esfumado.
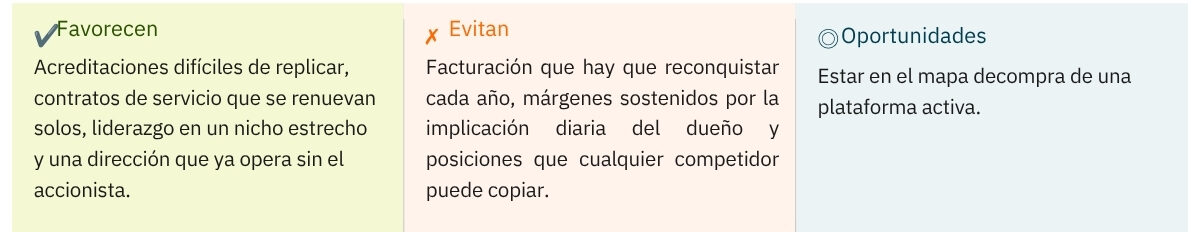
- Crecer en facturación no es crear valor: el mercado no paga ventas, paga beneficio sostenible y visibilidad. Diversificar para repartir riesgo suele diluir la posición competitiva sin mejorar el margen. Lo que sí se paga: que el negocio funcione sin ti, que los ingresos estén contratados y no reconquistados cada año, que lideres un nicho estrecho pero defendible, y que los intangibles que sostienen esa posición estén documentados y sean transferibles.
- Tus acreditaciones valen dinero, aunque no estén en el balance: Stelia paga por las homologaciones aeronáuticas de TPFA y Phenna por las de Asprel. Lo que compran no aparece en tus cuentas: es el expediente, la auditoría y los años de proceso que ellos no pueden acelerar con dinero. Documenta su alcance, su vigencia y lo que costaría replicarlas, porque nadie va a defender esa parte del valor por ti.
- Entre add-on y plataforma hay un salto de múltiplo, y casi nadie lo plantea: si facturas 5–25 M€, tu comprador natural es una plataforma que te integra como pieza, y cobrarás precio de pieza. Al alcanzar 5 M€ de EBITDA cambias de categoría: pasas a ser cabecera de un proyecto de consolidación, con proceso competitivo y prima de plataforma. Para una compañía mediana española, dar ese salto es probablemente la decisión estratégica más rentable de la década — más que optimizar un punto de margen.
- Vender ya no significa irse: en Gor Factory, Asprel y Aldous quien vendió aparentemente sigue dirigiendo con participación relevante. La operación se ha convertido en la entrada de un socio que aporta capital y capacidad de compra. Decide primero qué quieres —liquidez, continuidad o recorrido—, porque eso determina a quién invitas y no al revés.
- Usa este radar para leer tu momento: si tu subsector aparece en el top-20 LTM y además hay un comprador comprando en serie —inspección, seguros, logística, distribución sanitaria, consultoría TI—, el reloj juega a favor del primero que se mueve. El segundo negocia contra una plataforma que ya tiene lo que él ofrece.
Para inversores y perfiles financieros
- Integrar participadas gana terreno frente a acumularlas: Gor Factory–JHK fusiona dos activos ya controlados por GPF en una estructura única. Exige alinear a dos familias fundadoras y una tesis de integración definida desde el día uno, pero alcanza tamaño de líder europeo sin ampliar el número de participadas.
- La capacidad de compra declarada es un dato de origination: Phenna levantó 175 M€ en mayo de este año con destino explícito a adquisiciones y ejecutó catorce operaciones hasta julio. Mapear qué consolidadores tienen financiación comprometida, y por cuánto, ordena el trabajo previo mucho mejor que un listado genérico de compradores.
- El carve-out es dealflow que no depende del ciclo familiar: ocho operaciones del mes nacen de la revisión de perímetro de un grupo mayor. Contraparte distinta, calendario distinto y una ejecución específica —marca, contratos, sistemas, TSA— que no todo el mundo sabe pilotar.
- La condicionalidad regulatoria mueve el calendario: Vithas–GenesisCare se anunció en julio sujeta a autorización de la CNMC. En sectores concentrados, el tiempo entre acuerdo y cierre condiciona la estructura de precio, las garantías de mantenimiento del negocio y el reparto del riesgo entre las partes.
- Verifica qué es cada cifra antes de usarla como comparable: de las tres operaciones más comentadas del mes, dos no tienen importe público y la tercera es el valor de empresa de un grupo resultante, no un precio de compra. Distinguir enterprise value, precio pagado y estimación de prensa es un paso de diligencia.
Nuestra lectura:
El middle market español vive su mejor momento de demanda y su peor momento de preparación. Nunca hubo tantos compradores, ni tan variados, ni con tanto dinero comprometido; y nunca fue tan evidente que la empresa familiar llega a la mesa con la información improvisada. Nuestra lectura es que el cuello de botella ya no está en encontrar comprador —julio demuestra que algunos aparecen solos o directamente llamando a la puerta, y de países muy distintos—, sino en llegar a esa conversación con una compañía que aguante semanas de escrutinio por parte del comprador y de sus asesores sin perder valor. Para la empresa de tamaño mediano-pequeño, eso significa dejar de pensar en la venta como un acontecimiento y empezar a tratarla como un proceso de entre uno y dos años que se puede empezar hoy sin comprometerse a nada.
Evolución de la actividad LTM — Top 20 subsectores
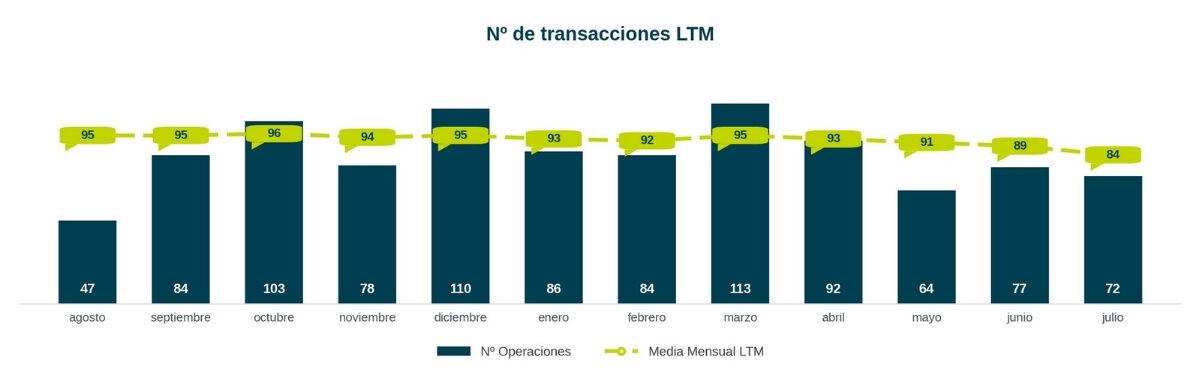
El gráfico recoge el número de operaciones registradas en cada uno de los últimos doce meses y la evolución de la media mensual LTM. La ventana se cierra en julio de 2026 con 1.010 transacciones y una media de 84 operaciones al mes. El descenso de la media, de 89 a 84, responde a la salida de julio de 2025 de la ventana de cálculo —el mes más activo de toda la serie—, no a una caída de la actividad.
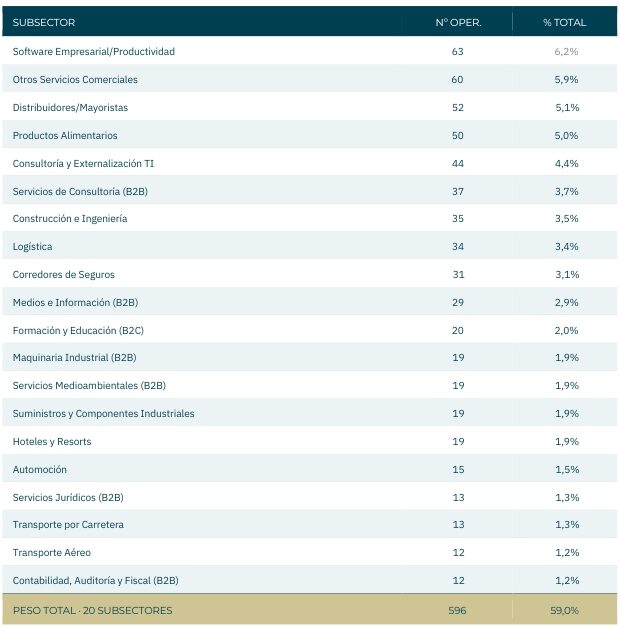
Los 20 subsectores más activos en los últimos 12 meses (LTM) concentran el 59,0% de la actividad transaccional total registrada en el middle market español.
Frente al ranking de enero, primer mes de la serie, el movimiento más visible es el ascenso del software empresarial, que pasa de 48 a 63 operaciones y desplaza del primer puesto a los distribuidores mayoristas, que caen de 61 a 52. Construcción e Ingeniería sube del décimo al séptimo lugar y Automoción escala del vigésimo al decimosexto. Entran cuatro subsectores que en enero no figuraban en el top-20 —Servicios Jurídicos (B2B), Transporte por Carretera, Transporte Aéreo y Contabilidad, Auditoría y Fiscal (B2B)—, todos ellos de servicios profesionales y transporte, y salen Instalaciones Técnicas y Mantenimiento, Clínicas y Servicios Ambulatorios y Formación Corporativa (B2B). La concentración del top-20 sube del 54,6% de enero al 59,0% actual: la actividad se reparte hoy entre menos subsectores.
¿Quieres el informe completo en PDF? Deja tus datos en el siguiente formulario y descárgalo.